阿里云占中国大模型MaaS市场46.6%
IDC于10月29日发布的半年度追踪显示,2026年上半年阿里云以46.6%的份额位居中国大语言模型MaaS市场首位,智谱和火山引擎分别占10.6%和10.2%。头部厂商的差距,折射出模型能力、云平台、开发者生态与企业交付能力的综合竞争。
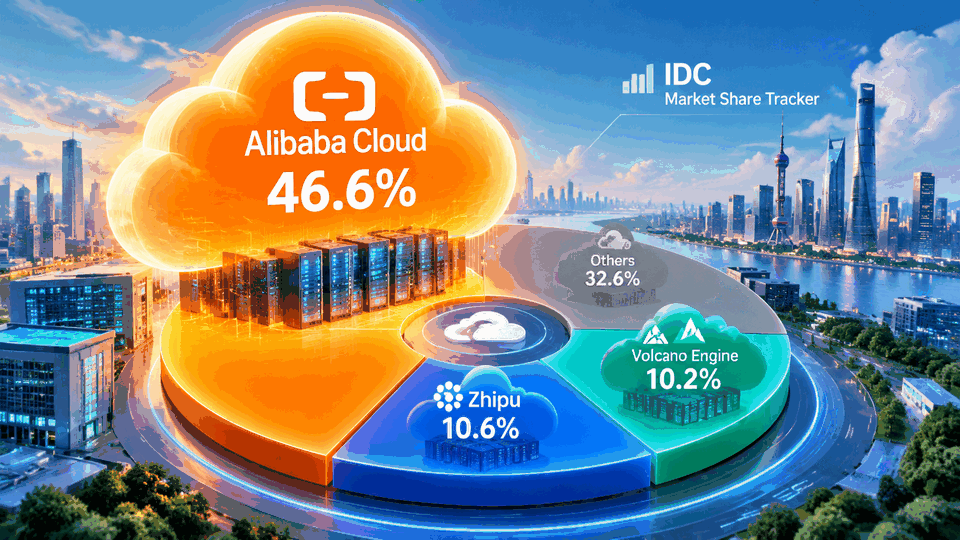
中国大模型市场的竞争,正在从参数、榜单和发布会,转向更直接的商业化检验。10月29日,国际数据公司IDC发布《中国AI软件市场半年度追踪,26H1》。报告显示,2026年上半年,阿里云在中国大语言模型MaaS市场的份额达到46.6%,接近整个市场的一半;智谱、火山引擎分别以10.6%和10.2%的份额位列第二、第三。这组数据不仅给出了一份头部厂商排名,也表明模型即服务已经成为观察大模型落地进度的重要窗口。
头部格局:阿里云领先,第二三名贴身竞争
从具体数字看,阿里云与追赶者之间拉开了明显距离。其46.6%的份额比智谱高出36个百分点,约为其4.4倍;智谱与火山引擎之间则只有0.4个百分点之差,第二名与第三名的竞争远比榜首之争胶着。按报告披露的三家份额简单相加,头部三强合计占67.4%,其余厂商共同分享32.6%的市场。这意味着,中国大语言模型MaaS市场既存在一家占据显著优势的领跑者,也保留着多家厂商争夺增量空间的可能性。
IDC《中国AI软件市场半年度追踪,26H1》披露:2026年上半年,阿里云、智谱、火山引擎在中国大语言模型MaaS市场的份额分别为46.6%、10.6%和10.2%。
需要注意的是,这份榜单针对的是大语言模型MaaS市场,不能直接等同于厂商全部云计算收入,也不能完整代表其在模型开源、私有化部署、行业解决方案或终端应用上的影响力。MaaS通常把模型能力以平台服务形式提供给开发者和企业,涵盖模型调用以及与之配套的开发、部署和管理能力。因此,这一口径更接近观察客户是否愿意持续使用平台、模型能否进入真实业务流程,而不是单纯比较某一款模型在公开测试中的表现。
阿里为何占近半:模型、云平台与客户入口叠加
阿里云的领先,可以从其在大模型与云计算两条产品线上的协同理解。通义千问系列提供模型基础,阿里云百炼等平台承担模型服务和应用开发入口,底层云计算基础设施则支撑训练、推理与企业级运行。对客户而言,选择MaaS并不只是选择一个模型名称,还包括接口是否稳定、开发工具是否顺手、数据与权限能否有效管理,以及现有云上系统能否较低成本地接入。阿里云原本拥有的企业客户和开发者基础,为这些能力的组合提供了入口。
开源策略也是理解阿里市场位置的重要背景。通义千问通过开放模型吸引开发者试用和二次开发,有助于扩大模型认知度与生态覆盖;当用户进一步需要托管调用、应用编排、运维保障或企业服务时,云平台便可能承接相关需求。不过,报告只披露了市场份额,并未公布各家收入、客户数量、调用量或增长原因,因此不能把46.6%简单归因于某一项产品动作。更稳妥的判断是,模型供给、云资源、平台工具和生态触达共同构成了竞争壁垒。
接近一半的份额还意味着,阿里云已不再只是这一市场的参与者,而是其他厂商制定价格和平台策略时无法绕开的参照对象。领先优势能够带来更多真实使用反馈,帮助平台发现企业在知识库、智能客服、代码辅助、内容处理等场景中的共性问题;但领先地位也带来更高要求,包括推理服务的稳定性、成本透明度、数据安全以及对不同模型需求的兼容。市场越向生产环境深入,客户越会关注长期服务质量,而非一次性的模型演示效果。
智谱与火山引擎:不同资源禀赋下的追赶
智谱以10.6%位居第二,体现了大模型创业厂商在专业模型能力、开放平台和政企服务上的竞争力。与综合云厂商相比,智谱的市场叙事更集中于模型本身及其行业应用,通过GLM系列模型和开放平台触达开发者与企业。对这类厂商而言,挑战在于既要持续保持模型能力,又要建设足够的工具链和客户服务体系,并在算力成本、交付效率与商业回报之间取得平衡。其当前份额说明专业模型厂商仍能在云巨头主导的市场中占据重要位置。
火山引擎以10.2%紧随其后,则代表了另一类平台型选手。依托字节跳动的技术与应用生态,火山引擎可通过豆包模型及火山方舟等平台连接模型服务和开发需求,并将云服务与内容、营销、办公及企业数字化场景结合。智谱和火山引擎仅相差0.4个百分点,意味着第二名并未形成稳固缓冲。后续无论哪家在平台体验、行业客户或模型能力上取得进展,都可能改变第二、三名的排序,但在阿里当前份额下,短期追赶重点仍是扩大自身基本盘。
MaaS竞争的下一程:从能调用走向可持续使用
这份榜单还反映出,大模型产业的评价标准正在发生变化。早期竞争更多围绕模型规模、发布节奏和单项能力,进入企业应用阶段后,客户会同时考察准确性、响应速度、调用成本、安全合规和系统集成。尤其在知识检索、智能体和多步骤业务流程中,模型只是系统的一部分,数据治理、权限控制、评测监控和故障恢复都会影响最终体验。因此,MaaS份额既是商业化结果,也会反过来推动厂商补齐平台能力。
对其余分享32.6%市场的厂商而言,头部集中并不等于机会消失。不同企业对模型选择、部署方式、数据边界和行业知识的要求差异很大,一些客户还会采用多模型策略,以降低对单一平台的依赖。运营商云、其他互联网云厂商、模型创业公司及垂直行业服务商,仍可从特定场景和服务模式切入。但报告没有披露这些厂商的具体份额,也没有给出整体市场规模和同比增速,外界不宜仅凭前三名数据推导整个市场的收入体量。
未来格局的变化,主要取决于领先者能否把份额转化为持续使用,追赶者能否形成差异化,以及客户是否从试验项目走向规模化部署。价格会影响试用门槛,模型质量会影响任务完成效果,生态与服务则决定企业迁移和长期运营成本。IDC以半年度方式持续追踪,也为观察这些变量提供了后续坐标:下一次榜单不仅要看阿里云能否维持46.6%的优势,还要看智谱与火山引擎之间0.4个百分点的差距如何变化,以及头部之外的市场是否出现新的集中趋势。
总体而言,2026年上半年的数据为中国大模型竞争提供了一个清晰切面:阿里云凭借46.6%的MaaS份额建立了显著领先,智谱和火山引擎则在约一成的份额区间展开近身竞争。真正决定下一阶段排名的,不会只是某次模型发布,而是谁能以可控成本把模型稳定嵌入企业流程,并在安全、开发效率和行业服务上持续兑现价值。MaaS市场由此成为一面镜子,照见中国大模型产业从技术热度走向实际采用的进程。